Ubezpieczenie domu co obejmuje, ile kosztuje i jak wybrać polisę?
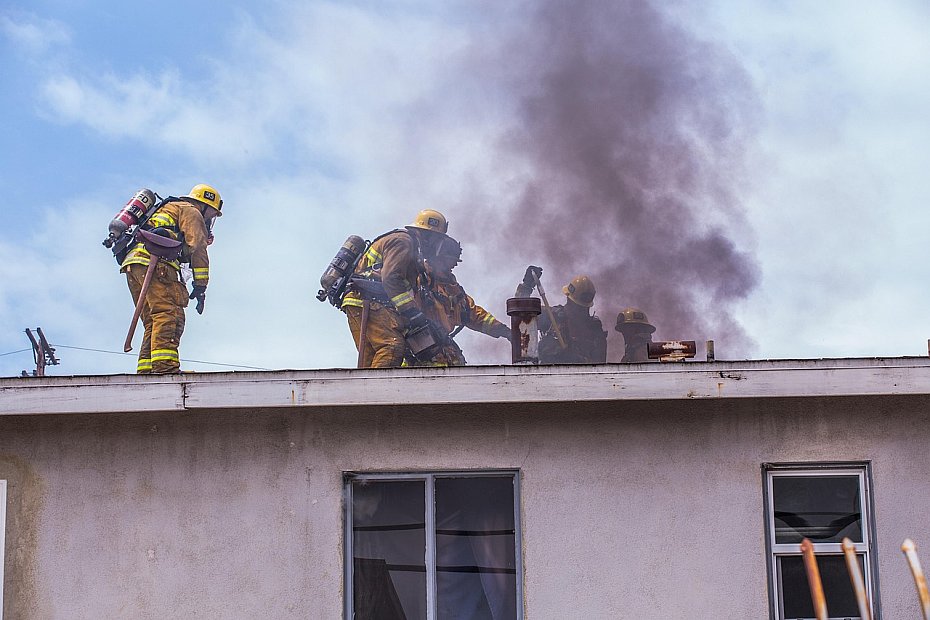
Dom jednorodzinny to dla większości Polaków największa inwestycja życia. Pożar, zalanie, wichura czy kradzież mogą w ciągu kilku godzin zniszczyć to, co budowaliśmy latami. Odpowiednio dobrane ubezpieczenie domu pozwala przenieść ryzyko finansowe na ubezpieczyciela i odzyskać stabilność po szkodzie, zamiast samodzielnie finansować kosztowny remont lub odbudowę.
Najważniejsze informacje w skrócie
Ubezpieczenie domu chroni przed pożarem, powodzią i kradzieżą a to tylko początek listy ryzyk, które możesz objąć ochroną. Zanim przejdziesz do szczegółów, oto najistotniejsze fakty:
- Zakres ochrony polisy dzieli się na kilka głównych filarów: mury i stałe elementy, ruchomości domowe, OC w życiu prywatnym oraz assistance domowy.
- Ubezpieczenie mieszkania i domu chroni przed skutkami nieprzewidzianych zdarzeń od pożaru instalacji elektrycznej, przez zalanie z pękniętej rury, po uszkodzenie dachu przez huragan.
- Wysokość składki ubezpieczeniowej zależy przede wszystkim od wartości nieruchomości, lokalizacji, zakresu ubezpieczenia i historii szkodowej nie ma jednej uniwersalnej ceny.
- Wybór najlepszego ubezpieczenia domu zależy od indywidualnych potrzeb i lokalizacji dlatego przed zakupem polisy sprawdź, jakie konkretne ryzyka dotyczą Twojej nieruchomości.
Skontaktuj się z Guardiana Ubezpieczenia, żeby w kilka minut porównać dostępne warianty ochrony ubezpieczeniowej dla Twojego domu z nami możesz ubezpieczyć dom gotowy, dom w trakcie budowy, a także dostosować polisę do wymogów banku przy kredycie hipotecznym.
Czy warto ubezpieczyć dom?
Odpowiedź jest prosta: brak polisy oznacza, że po poważnej szkodzie wszystkie koszty związane z naprawą lub odbudową pokrywasz z własnej kieszeni. Przy pożarze kuchni, który obejmie salon i dach, rachunki mogą sięgnąć kilkudziesięciu tysięcy złotych. Awaria rury centralnego ogrzewania zimą potrafi zalać podłogi i ściany na dwóch kondygnacjach. Zerwanie dachu przez wichurę jak ta, która w czerwcu 2024 roku uszkodziła budynki w Syryni na Śląsku generuje koszty wymiany pokrycia, fotowoltaiki i remontu poddasza.
Oto główne ryzyka, na jakie narażony jest właściciel bez polisy:
- Utrata miejsca do mieszkania po pożarze lub powodzi i konieczność finansowania noclegu zastępczego.
- Samodzielne pokrycie kosztów remontu instalacji gazowej, elektrycznej czy wodno-kanalizacyjnej po awarii.
- Brak środków na odbudowę domu lub mieszkania po zdarzeniu totalnym (np. pożar obejmujący cały budynek).
- Odpowiedzialność za szkody wyrządzone osobom trzecim np. zalanie sąsiada bez wsparcia ubezpieczyciela.
Dla większości właścicieli domów ubezpieczenie jest dobrowolne, ale w praktyce ubezpieczenie domu jest obowiązkowe przy kredycie hipotecznym bank wymaga go jako zabezpieczenia wartości nieruchomości. Z kolei obowiązek ubezpieczenia dotyczy gospodarstw rolnych powyżej jednego hektara te podlegają osobnym przepisom o ubezpieczeniu budynków rolnych.
Nawet jeśli prawo nie nakłada obowiązku, dom pozostaje największym składnikiem majątku, a polisa pełni rolę finansowego bufora przy poważnej szkodzie.
Ile kosztuje ubezpieczenie domu?
Nie ma jednej ceny koszt ubezpieczenia zależy od wartości nieruchomości, a cena polisy jest uzależniona od lokalizacji mieszkania lub domu. Orientacyjnie, roczna składka za podstawowe ubezpieczenie domu jednorodzinnego (mury + stałe elementy + zdarzenia losowe) mieści się w przedziale 300-800 zł. To kwota poglądowa Twoja składka może być inna.
Główne czynniki wpływające na to, ile kosztuje ubezpieczenie domu:
- Wartość nieruchomości i suma ubezpieczenia im wyższa wartość odtworzeniowa, tym wyższa składka.
- Konstrukcja i stan techniczny dom murowany jest statystycznie tańszy w ubezpieczeniu niż drewniany.
- Lokalizacja teren zagrożony powodzią, bliskość lasu, strefa z częstymi burzami.
- Powierzchnia i liczba kondygnacji większy dom = wyższa ekspozycja na ryzyko.
- Zakres ubezpieczenia wysokość składki zależy od ryzyk podstawowych i dodatkowych. Im więcej rozszerzeń (ruchomości, OC, assistance, przepięcie), tym wyższy koszt.
- Zabezpieczenia antywłamaniowe alarm, drzwi antywłamaniowe, rolety mogą obniżyć cenę.
- Historia szkodowa brak zgłaszanych szkód w poprzednich latach działa na korzyść właściciela.
- Sposób użytkowania dom całoroczny, letniskowy, wynajmowany lub prowadzone w nim gospodarstwo agroturystyczne każdy wariant niesie inne ryzyko.
Chcesz poznać orientacyjny koszt ubezpieczenia domu lub mieszkania? Zostaw swoje dane w formularzu, a przygotujemy dla Ciebie indywidualną wycenę składki. Cena ubezpieczenia zależy m.in. od wartości nieruchomości, lokalizacji i wybranego zakresu ochrony.
Jak wybrać dobre ubezpieczenie domu?
Poniższa checklista pomoże Ci przejść przez proces wyboru krok po kroku:
- Ustal odpowiednią sumę ubezpieczenia suma ubezpieczenia to górna granica odpowiedzialności ubezpieczyciela. Nie zaniżaj jej, bo w przypadku szkody otrzymasz proporcjonalnie mniejsze odszkodowanie.
- Określ zakres podstawowy i rozszerzenia podstawowe ubezpieczenie domu obejmuje zwykle mury i zdarzenia losowe. Zastanów się, czy potrzebujesz rozszerzenia o ruchomości, kradzież, przepięcie, OC.
- Przeczytaj wyłączenia odpowiedzialności sprawdź, co zostało wyłączone z ochrony (np. powódź, stłuczenie szyb, szkody w budynkach bez odbioru).
- Sprawdź limity odpowiedzialności dla poszczególnych kategorii mienia (np. biżuteria, sprzęt elektroniczny) mogą obowiązywać oddzielne maksymalne kwoty.
- Zrozum franszyzy i udziały własne franszyza integralna oznacza, że drobne szkody poniżej progu nie są wypłacane; franszyza redukcyjna pomniejsza każde odszkodowanie o ustaloną kwotę. Wyższy udział własny = niższa składka, ale więcej płacisz przy szkodzie.
- Sprawdź sposób ustalania odszkodowania wartość odszkodowania może być uzależniona od stanu zużycia przedmiotów ubezpieczonych (wartość rzeczywista) lub od kosztu zakupu nowego przedmiotu (wartość nowa/odtworzeniowa). Aspekty dotyczące wartości odtworzeniowej i rzeczywistej mają znaczenie przy likwidacji szkód wybór metody wpływa na realną wypłatę.
- Ochrona dodatkowych budynków garaż, wiata, budynek gospodarczy upewnij się, że są wskazane jako miejscem ubezpieczenia w polisie.
- OC w życiu prywatnym życiu prywatnym ubezpieczenie OC zabezpiecza Cię przed roszczeniami osób trzecich. Rozważ je nawet wtedy, gdy nie jest wymagane przez bank.
- Assistance domowy sprawdź, czy pakiet zawiera usługi, które realnie mogą Ci się przydać (hydraulik, elektryk, ślusarz).
- Procedura zgłaszania szkody jasne terminy, wymagane dokumenty, dostępne kanały zgłoszeń.
Ubezpieczenie mienia zarówno nieruchomego, jak i ruchomego to decyzja, którą warto podjąć świadomie, analizując ofertę w kontekście swoich potrzeb.
Ubezpieczenie domu a kredyt hipoteczny
Ubezpieczenie domu jest często wymagane przez banki przy kredytach stanowi zabezpieczenie wartości nieruchomości będącej hipoteką. Bez ważnej polisy bank może podwyższyć marżę kredytu hipotecznego lub naliczyć dodatkowe opłaty.
Czym różni się polisa "pod kredyt" od pełnego ubezpieczenia domu lub mieszkania?
- Polisa bankowa skupia się na murach i elementach stałych, chroni przed ogniem i innymi zdarzeniami losowymi. Nie obejmuje ruchomości domowych, OC ani assistance.
- Pełne ubezpieczenie obejmuje ubezpieczenie mieszkania i domu w szerokim zakresie: mury, wykończenie, mienie ruchome, odpowiedzialność cywilną, assistance i dodatkowe rozszerzenia.
Na co zwrócić uwagę przy polisie do kredytu hipotecznego:
- Cesja praw z polisy bank wymaga, aby prawa do odszkodowania (do wysokości zadłużenia) były scedowane na niego.
- Minimalna suma ubezpieczenia zwykle na poziomie wartości odtworzeniowej lub kwoty kredytu.
- Ciągłość ochrony polisa musi obowiązywać przez cały okres kredytowania, bez przerw.
Wybór najtańszej oferty spełniającej wyłącznie wymagania banku nie zawsze chroni realne interesy właściciela.
Ubezpieczenie domu w budowie
Ubezpieczenie domu w budowie zapewnia ochronę na etapie budowy najczęściej już od stanu surowego otwartego lub zamkniętego. Konkretne zasady różnią się między towarzystwami i wynikają z OWU danego produktu.
Zakres ochrony w domu w trakcie budowy różni się od polisy dla domu gotowego:
- Inne ryzyka np. kradzież materiałów budowlanych, uszkodzenie konstrukcji przez wichurę na otwartym budynku.
- Inne wyłączenia odpowiedzialności np. szkody wynikające z błędów wykonawczych mogą nie być objęte ochroną.
- Ograniczony zakres ubezpieczenie ruchomości i stałego wyposażenia rozszerza się dopiero po formalnym oddaniu domu do użytkowania.
Nie każdy ubezpieczyciel obejmie ochroną budynek na najwcześniejszym etapie część wymaga co najmniej zamkniętej bryły.
Ubezpieczenie domu
Ubezpieczenie domu jednorodzinnego to ochrona nie tylko murów, ale też stałych elementów, ruchomości domowych, odpowiedzialności cywilnej i bieżącej pomocy assistance. Zakres ubezpieczenia i suma ubezpieczenia powinny być dopasowane do realnej wartości nieruchomości, lokalizacji oraz indywidualnych potrzeb właściciela.
Brak polisy może oznaczać konieczność samodzielnego finansowania odbudowy domu po pożarze, powodzi czy innej poważnej szkodzie a koszty związane z takim remontem potrafią pochłonąć oszczędności całego życia. Ubezpieczenie domu lub mieszkania to nie wydatek, a zabezpieczenie tego, co ma największą wartość Twojego domu i bezpieczeństwa Twoich bliskich.
Sprawdź, co dokładnie obejmuje ubezpieczenie Twojego domu. Skontaktuj się z Guardiana.pl online lub telefonicznie aby porównać dostępne warianty ochrony, dobrać zakres do swojej sytuacji życiowej i mieć pewność, że polisa rzeczywiście chroni to, na czym Ci zależy.